TrakToken 支出指数月报 | 2026 年 9 月|token支出指数下降但总量增长
2026-09-01 数据。主口径采用 7 日均线,对比 5 月高点与当前读数。数据来源为 OpenRouter 公开用量。
本期要点
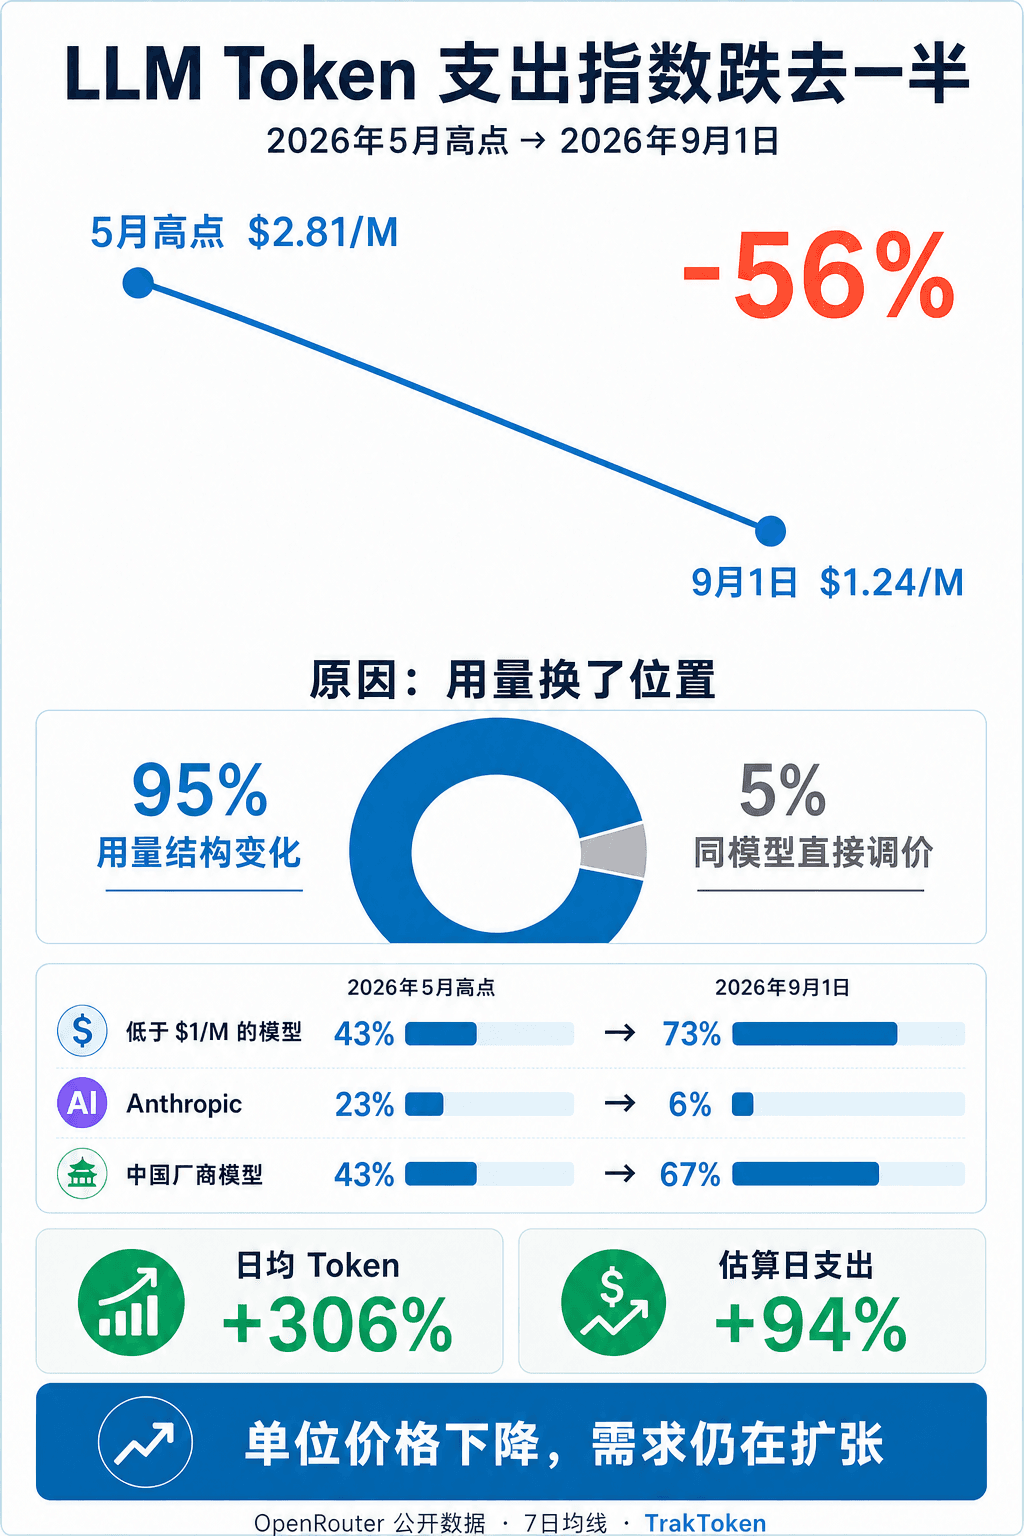
LLM Token 支出指数(TTSI)7 日均线从高点 $2.81/M 降至 $1.24/M,跌幅 56.0%。 每百万 token 的平均花费比四个月前少了一半以上。
跌幅的 95.2% 来自用量结构变化——token 从 Claude Opus、Sonnet 等高价模型流向 GLM-5.3-Flash、GPT-5.6 Luna、DeepSeek V4 Flash 等低价模型。同模型直接调价只贡献了 4.8% 的跌幅。
与此同时,用量并没有收缩。日均 token 总量从 3.74 万亿增至 15.20 万亿,增长约 306%;估算日支出从 711.6 万美元增至 1379.9 万美元,增长约 94%。单价降了,但量涨得更多,总账单也在涨。
月度走势
5 月至 6 月先跌 15.6%,7 月持平,8 月再跌 28.1%。8 月的下跌决定了当前低位。
闭源前沿模型的均价从 5 月的 $4.43/M 降至当前的 $2.30/M,开源权重模型则基本持平在 $0.73/M 左右。闭源在降价追赶,开源已经先到了低位。
| 时期 | 全市场 $/M | 指数 | 闭源前沿 $/M | 开源权重 $/M |
|---|---|---|---|---|
| 2026-05 | 2.51 | 114.06 | 4.43 | 0.73 |
| 2026-06 | 2.11 | 96.24 | 5.21 | 0.45 |
| 2026-07 | 2.00 | 90.99 | 5.16 | 0.54 |
| 2026-08 | 1.44 | 65.40 | 3.18 | 0.68 |
| 当前 7 日 | 1.24 | 56.30 | 2.30 | 0.73 |
用量结构变化
几组数据说明了 token 流向:
- 低价模型的用量份额从 43.4% 升到 73.4%,高价模型从 28.2% 降到 10.6%。绝大部分新增 token 被单价低于 $1/M 的模型接住了。
- Anthropic 的 token 份额从 22.9% 降到 5.5%,支出份额从 63.9% 降到 30.0%。仍然是单模型支出最大的厂商,但集中度明显下降。
- 中国厂商和开源模型的支出份额均超过 40%,从“拿到了用量”推进到了“拿到了预算”。
| 分组 | 高点 token | 当前 token | 高点支出 | 当前支出 |
|---|---|---|---|---|
| 低于 $1/M 的模型 | 43.4% | 73.4% | 6.4% | 22.6% |
| 高于 $3/M 的模型 | 28.2% | 10.6% | 78.4% | 55.0% |
| 开源权重模型 | 44.7% | 68.3% | 15.1% | 40.6% |
| 中国厂商模型 | 42.7% | 67.4% | 15.4% | 41.4% |
| Anthropic | 22.9% | 5.5% | 63.9% | 30.0% |
归因拆解
7 月的分析覆盖 5 月到 6 月,结构迁移占 54%,降价占 46%。把窗口拉长到 9 月后,结构迁移升到 95.2%。
原因很直接:前一阶段厂商完成了降价动作,后一阶段用户开始放量切换。8 月的直接价格效应甚至略微向上——DeepSeek V4 Flash 等模型涨价,部分抵消了其他降价——但指数仍然大幅走低,因为决定性变量已经变成了谁拿到了 token。
| 效应 | 贡献($/M) | 占净跌幅 |
|---|---|---|
| 用量结构变化 | -1.5031 | 95.2% |
| 同模型直接调价 | -0.0750 | 4.8% |
需求有没有收缩
没有从这份样本里看到收缩。高点窗口到当前窗口,日均总 token 从 3.74 万亿增至 15.20 万亿,篮子内估算日支出从 711.6 万美元增至 1379.9 万美元。免费 token 份额还从 22.3% 降到 12.8%。单价跌、数量和总账单涨。
口径说明
TTSI 采用 OpenRouter 用量权重,模型混合价按输入 80%、输出 20% 计算,主发布值是 7 日移动平均。免费模型、未映射模型和 长尾 other 不进入支出价格。当前窗口的 Top 50 覆盖率约 94.4%,高于高点窗口的 89.7%。
9 月 1 日刚上榜的 Hy4-preview 尚未完成价格映射,占当日公开 token 约 11.3%。它只进入当前七天窗口中的一天,通常不足以 推翻方向,但会让最新点位与 95% 分解存在修订风险。
本报告覆盖的是 OpenRouter 生态。厂商直连、大企业合同价、自托管模型、缓存与 batch 折扣不在 v1.0 口径内。“需求没有收缩” 只适用于这份公开样本,不能外推为全球企业 AI 预算结论。
数据与方法详见 TrakToken 支出指数 · 7 月归因文章